En bref
- Délit de fuite ou simple accrochage avec départ précipité : sécuriser, observer, documenter, puis agir vite.
- Ne pas poursuivre le fuyard ; privilégier la plaque d’immatriculation, des photos, des témoins et un appel aux forces de l’ordre.
- Déposer une plainte, déclarer à l’assurance sous 5 jours, faire établir un certificat médical initial si blessure.
- Indemnisation : assurance tous risques, responsabilité civile de l’auteur identifié, ou FGAO si responsable inconnu/non assuré.
- La négociation d’offre et l’expertise médicale sont décisives ; refuser les offres hâtives si elles semblent faibles.
- Sanctions pénales fortes pour l’auteur ; délais de prescription à connaître pour préserver ses droits.
Accident et fuite : que faire dans les 10 minutes pour ne pas aggraver la situation ?
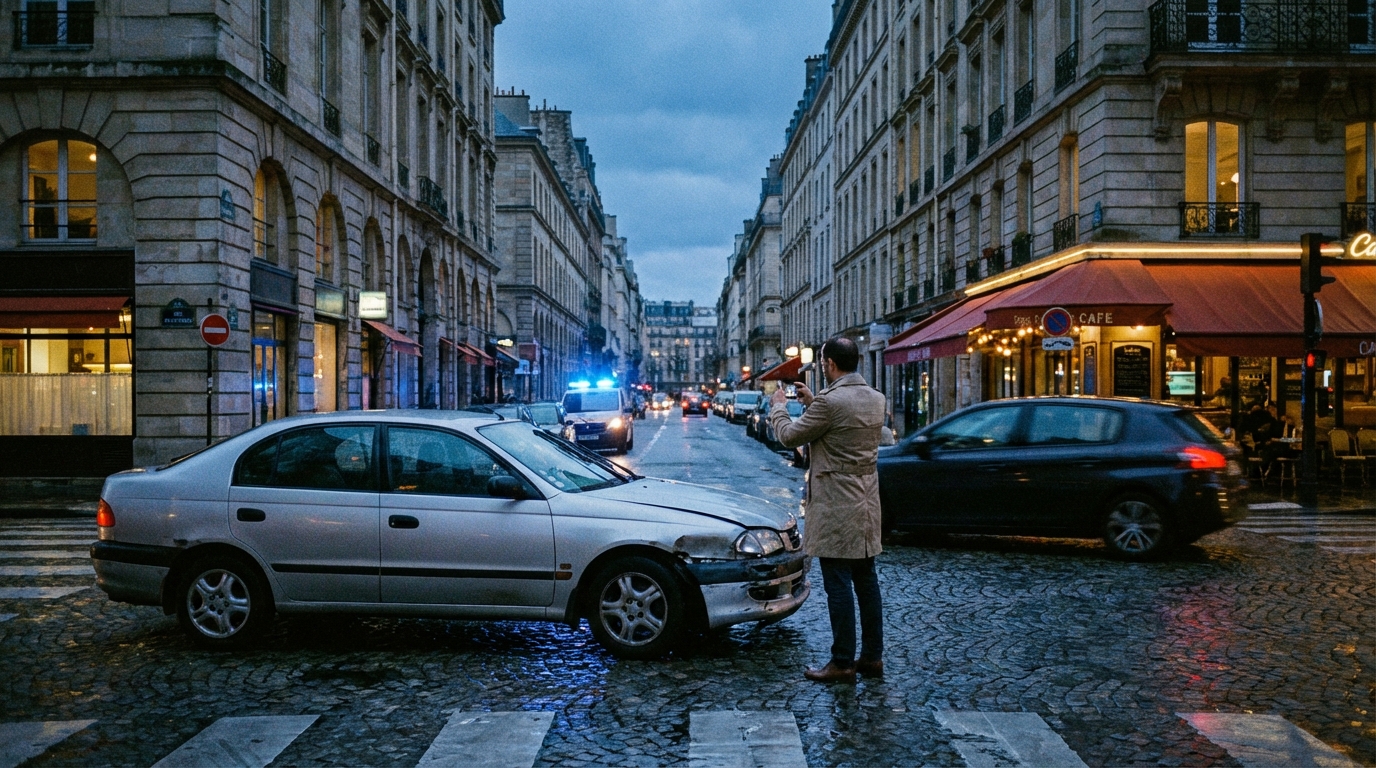
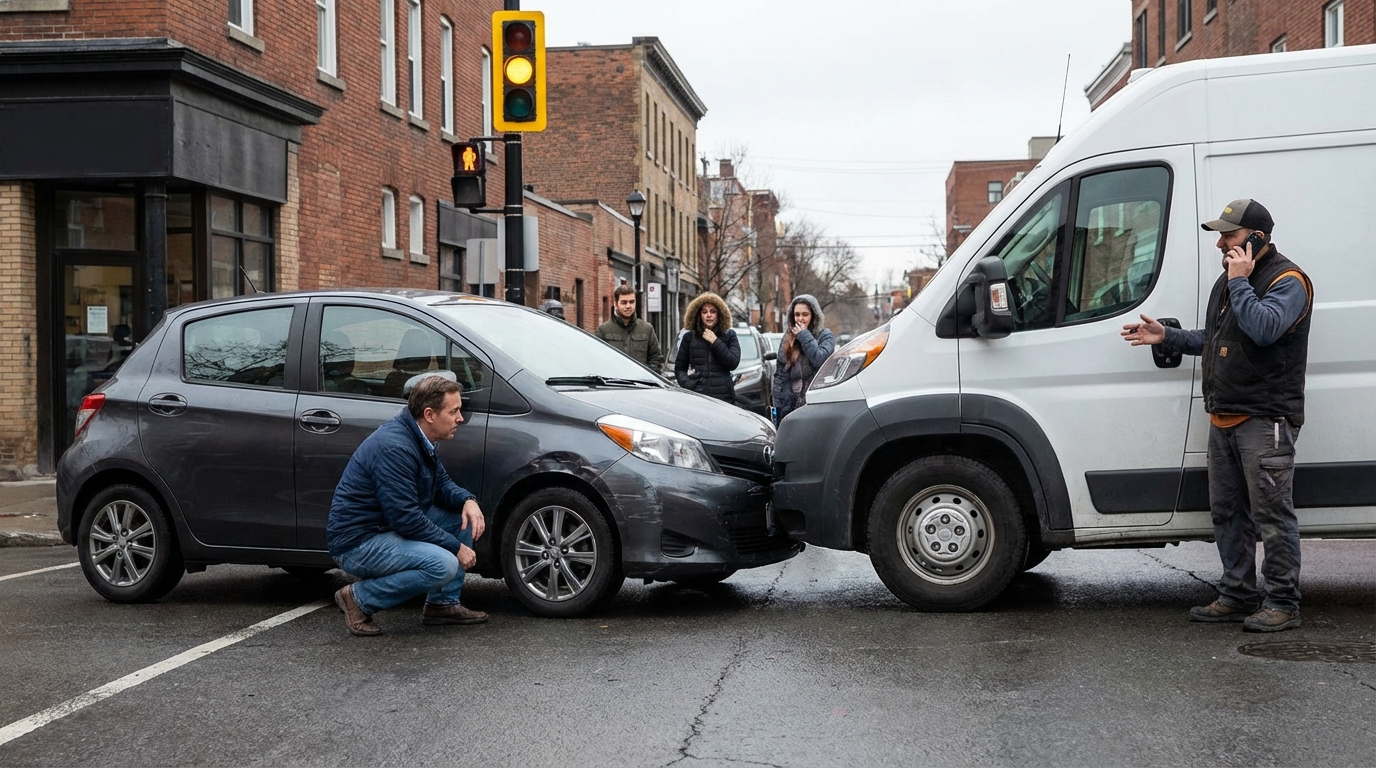
Sur un carrefour, un utilitaire frôle un scooter et s’éloigne. Le réflexe qui sauve : se mettre en sécurité, respirer, regarder, puis capter l’essentiel. La priorité, c’est la sécurisation : gilet, triangle si possible, warnings, et éloignement de la circulation. Inutile de courir après l’auteur ; la poursuite augmente le risque, fait perdre des détails et peut compliquer le dossier.
Vient ensuite l’observation active. Noter l’immatriculation (même partielle), la marque, la couleur, le sens de fuite, un dommage visible sur le véhicule adverse (rétro cassé, aile froissée). Photographier la scène, les débris, les traces de freinage, la position, la signalisation. Si une dashcam enregistre, conserver la carte sans l’écraser et sauvegarder la vidéo sur le cloud.
Un diagnostic rapide, pas à pas : appeler le 17 pour la police/gendarmerie et, en cas de blessure, le 112. Demander aux témoins de laisser leur identité et coordonner une attestation ultérieure (formulaire Cerfa 11527*03). Pour un choc corporel, solliciter le certificat médical initial le jour même, clé du lien de causalité. Enfin, préparer le constat amiable unilatéral en décrivant précisément les faits et le sens de circulation.
Astuce urbaine : lever les yeux. Des caméras de commerce ou municipales couvrent souvent les axes. Signaler leur présence aux forces de l’ordre accélère les réquisitions vidéo. Chaque minute compte ; l’important, c’est d’adopter les bons réflexes.
Délit de fuite et assurance : comment être indemnisé sans responsable identifié ?
La question revient après chaque choc : qui paie quand l’auteur n’est pas là ? Trois portes s’ouvrent selon le contrat et l’enquête. Si l’auteur est retrouvé et assuré, la responsabilité civile adverse règle les dommages matériels et corporels. S’il est identifié mais non assuré, le relais est pris par le FGAO avec recours contre le fautif.
En l’absence d’identification, une assurance tous risques peut couvrir le véhicule (franchise possible), et la garantie conducteur si elle existe. Pour les blessures, le FGAO indemnise les préjudices selon la nomenclature Dintilhac. Exemple parlant : un motard renversé sans plaque relevée a obtenu une offre couvrant dépenses de santé, souffrances et pertes temporaires, avant revalorisation après expertise contradictoire.
Pour aller droit à l’essentiel, ce tableau réunit les scénarios les plus fréquents et la marche à suivre efficace.
| Situation | Démarche clé | Qui paie | Couverture | Franchise/Plafond | Délai indicatif |
|---|---|---|---|---|---|
| Auteur retrouvé et assuré | Plainte + déclaration sinistre | RC de l’auteur | Matériel + corporel | Sans franchise pour la victime | Offre après consolidation |
| Auteur retrouvé non assuré | Plainte + dossier complet | FGAO | Corps et, conditions, matériel | Franchise possible côté matériel | Offre dans les 8 mois (corporel) |
| Auteur inconnu, assuré tous risques | Déclaration + expertise | Assureur + FGAO (corporel) | Véhicule, conducteur selon garanties | Franchise contractuelle | Selon contrat et consolidation |
| Auteur inconnu, assuré au tiers | Plainte + saisine FGAO | FGAO (corporel) | Corps ; matériel sous conditions | Franchise min. 300 € matériel | 3 à 8 mois selon poste |
Le bon réflexe : lire ses conditions générales et déclarer vite. Si vous doutez, n’attendez pas – vérifiez.
Preuves et constat : quelles traces garder pour convaincre l’assureur et le FGAO ?
La charge de la preuve porte d’abord sur l’existence de l’accident. Sans plaque, un faisceau d’indices suffit : photos nettes, constatations des secours, CMI, rapport police, témoignages signés. Les clichés doivent montrer l’impact, le contexte, et des repères fixes (panneaux, marquages) pour éviter toute ambiguïté.
Le constat amiable rédigé seul reste précieux. Il détaille heure, lieu, sens, dégâts visibles. Ajouter un croquis propre et une description cohérente aide l’expert à reconstituer la cinématique. Les attestations de témoins au format Cerfa sont un atout ; privilégier des témoins extérieurs au véhicule pour renforcer la crédibilité.
Côté outils, une dashcam avec horodatage et GPS valide le scénario, surtout en environnement urbain dense. Un commerce à l’angle ? Demander poliment si une caméra privée filmait la voie publique et signaler immédiatement aux forces de l’ordre pour réquisition. Cette coordination simple fait souvent la différence lorsqu’un caractère d’immatriculation manque.
Astuce pro : créer un dossier numérique unique (photos, vidéos, devis, comptes rendus) et le partager avec l’assureur via un lien. Moins de friction, plus d’efficacité : voici la méthode efficace (utilisée par les pros de la flotte) !
Procédure pas à pas : plainte, expertise médicale, offre et négociation — comment garder la main ?
Un parcours clair évite les lenteurs. La plainte immédiate enclenche l’enquête et fonde le recours auprès du FGAO. La visite médicale du jour fixe le certificat médical initial, futur pivot de l’évaluation. Puis vient l’expertise, moment stratégique pour faire reconnaître l’ensemble des préjudices.
- Déposer plainte au commissariat/gendarmerie et conserver le récépissé.
- Consulter un médecin pour le CMI et suivre les soins prescrits.
- Déclarer le sinistre à l’assureur sous 5 jours ouvrés.
- Saisir le FGAO si l’auteur est inconnu ou non assuré, dossier complet à l’appui.
- Passer l’expertise et, si possible, venir assisté d’un médecin conseil de victimes.
- Négocier l’offre ; en cas d’écart persistant, saisir le tribunal judiciaire.
Des exemples concrets montrent l’intérêt de la contre-expertise : une piétonne percutée sur passage a vu son offre rehaussée d’environ 40 % après discussion argumentée et pièces complémentaires. Chaque étape solidement documentée prépare la suivante ; chaque trajet serein, c’est gagné.
Sanctions, délais et pièges à éviter : quelles règles juridiques connaître pour se rattraper ?
Le délit de fuite est pénalement réprimé : jusqu’à 3 ans d’emprisonnement et 75 000 € d’amende. S’ajoutent des mesures administratives : retrait de 6 points, suspension possible du permis. S’il y a blessures ou non-assistance à personne en danger, les peines grimpent, avec des seuils supérieurs en cas d’homicide involontaire.
Côté délais, le civil pour le dommage corporel se prescrit en général 10 ans à compter de la consolidation. L’action pénale se prescrit en principe 6 ans pour un délit. La saisine du FGAO doit intervenir dans les 3 ans suivant l’accident, des actes de procédure pouvant interrompre ces délais. Garder une trace datée de chaque envoi sécurise la chronologie.
Deux écueils fréquents : minimiser ses douleurs lors du CMI, et accepter la première offre par lassitude. Or le CMI conditionne l’évaluation, et la première proposition est souvent basse. Demander la grille des postes Dintilhac, vérifier chaque rubrique (DFT, DFP, souffrances, pertes de revenus, aide humaine), et compléter si nécessaire. Pas de panique, le cap est simple : agir vite, prouver bien, négocier juste.
Faut-il toujours porter plainte après un délit de fuite ?
Oui. La plainte déclenche l’enquête et conditionne souvent l’ouverture d’un dossier auprès du FGAO. Elle renforce aussi la crédibilité du dossier d’assurance, même si la plaque n’a pas été relevée.
Le FGAO indemnise-t-il les dégâts matériels sans blessure ?
Généralement non. L’indemnisation matérielle par le FGAO suppose des dommages corporels, avec une franchise minimale sur le matériel. Sans blessure, il faut se tourner vers son propre contrat (tous risques notamment).
Peut-on être indemnisé si personne n’a vu la scène ?
Oui, si d’autres éléments corroborent l’accident : constatations médicales, photos des dommages, intervention des secours, rapport de police. Un faisceau de preuves cohérent suffit.
À quel moment accepter une offre d’indemnisation ?
Après consolidation médicale et, idéalement, avis d’un professionnel (avocat, médecin conseil). Comparer chaque poste de la nomenclature Dintilhac et négocier si un préjudice est sous-estimé ou oublié.