En bref :
- Changer d’assureur moto ne fait pas perdre le bonus-malus, mais chaque compagnie applique sa propre grille de prix sur ta prime d’assurance.
- Trois changements en quatre ans peuvent faire varier fortement le coût assurance selon l’historique conducteur, la sinistralité et le profil du deux-roues.
- Un accident responsable coûte bien plus cher qu’un changement d’assureur : +25 % de coefficient à chaque sinistre responsable.
- Le bonus se construit lentement (–5 % par an sans sinistre) alors que le malus grimpe vite : un seul carton peut annuler plusieurs années de conduite propre.
- Les différences de tarification assurance entre compagnies viennent des garanties choisies, des statistiques internes et de la manière dont elles valorisent la fidélité assureur.
- Un relevé d’information clean et une moto adaptée à ton profil restent les meilleurs leviers pour payer moins, même en cas de changement d’assureur régulier.
Comment fonctionne vraiment le bonus-malus moto quand on enchaîne les changements d’assureur ?
Quand on parle de bonus-malus à moto, beaucoup imaginent encore un truc flou, presque ésotérique. En réalité, le mécanisme est carré, encadré par le Code des assurances, et il ne change pas d’une compagnie à l’autre. Ce qui bouge, c’est la manière dont chaque assureur moto traduit ce coefficient en euros sur ta prime d’assurance.
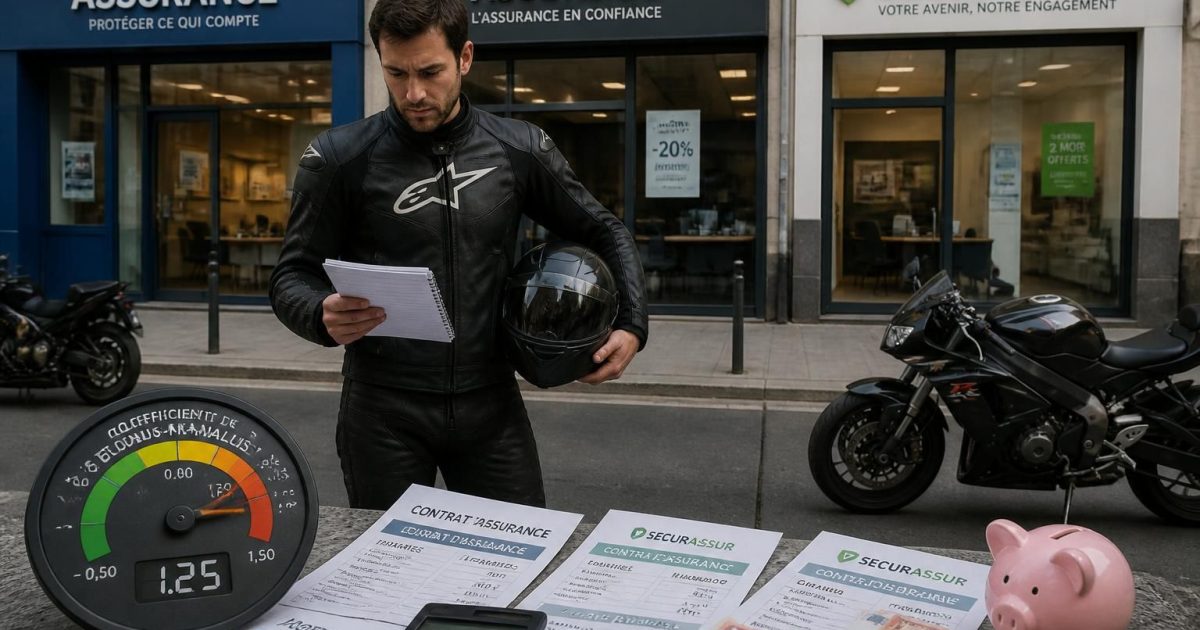
La base, c’est le fameux coefficient de réduction-majoration. Au départ, il est à 1. Chaque année sans sinistre responsable, il descend de 5 %. Concrètement, l’assureur multiplie le coefficient de l’année précédente par 0,95. Au bout d’un moment, si tu restes loin des embrouilles, tu peux descendre jusqu’à 0,50, soit la moitié de la prime de référence. À l’inverse, chaque accident responsable fait grimper ce coefficient de 25 %, donc multiplié par 1,25.
Ce coefficient ne flotte pas dans le vide. Il s’applique sur une prime dite “de référence”, calculée en fonction de plusieurs éléments : puissance de la moto, type d’usage (trajet boulot, loisirs, urbain, mixte), lieu de stationnement, valeur, risque de vol, mais aussi ton âge et ton ancienneté de permis. Un jeune permis se mange une surprime d’entrée, puis voit cette surtaxe diminuer année après année s’il ne génère pas de sinistralité. Sur un motard plus expérimenté, l’assureur va regarder surtout l’historique conducteur : nombre d’années assurées, sinistres déclarés, suspensions de permis éventuelles.
Point clé : le bonus-malus te suit partoutchangement d’assureur, le nouvel acteur demande un relevé d’information à l’ancien. Ce document récapitule les cinq dernières années : sinistres responsables ou non, coefficient actuel, date d’obtention du permis, etc. C’est à partir de ça que la nouvelle assurance moto va poser sa tarification assurance.
Les choses se corsent quand on multiplie les changements. Une compagnie peut considérer ton profil “instable” si tu bouges chaque année. Une autre s’en moque complètement tant que l’historique est propre. Cela ne touche pas le coefficient lui-même, mais peut influer sur le montant final à payer via une prime de référence plus ou moins élevée. Autrement dit, tu gardes ton bonus-malus, mais pas forcément ton tarif.
Il existe des situations où le malus ne s’applique pas : vol de la moto, force majeure, ou responsabilité partagée dans un choc avec une autre machine. Dans ce dernier cas, la majoration est divisée par deux, soit 12,5 % au lieu de 25. Et si tu enchaînes deux années pleines sans aucun sinistre responsable alors que tu étais malussé, ton coefficient revient à 1. C’est le “reset” officiel, et ça joue beaucoup si tu envisages un changement d’assureur juste après cette période de “probation”.
Dernier détail trop souvent négligé : une interruption d’assurance de plus de trois mois peut te faire perdre le bénéfice de ton bonus. Le malus, lui, colle à la peau. Moralité : même si tu mets la moto en pause, garder un petit contrat au tiers peut éviter une sale surprise au moment de repartir et de solliciter un nouvel assureur moto.
Changer d’assureur moto trois fois en quatre ans : qu’est-ce que ça change vraiment sur le coût assurance ?
Passer d’une compagnie à l’autre tous les ans peut sembler malin pour gratter quelques euros, surtout quand les comparateurs te bombardent d’offres alléchantes. Dans les faits, trois changements en quatre ans modifient surtout la manière dont chaque assureur lit ton dossier et fixe la tarification assurance, sans jamais toucher directement à ton bonus-malus.
Imaginons un motard urbain qui roule en roadster moyen de gamme, trajets domicile-travail toute l’année. Il démarre avec un coefficient de 1, aucun sinistre, première assurance chez un acteur “grand public” avec une formule tous risques. La prime de référence est calculée sur une moto assez exposée au vol, stationnée en voirie, usage quotidien. Première année sans pépin : le coefficient passe à 0,95, la prime baisse un peu, mais l’assureur augmente légèrement ses tarifs de base à cause de sa sinistralité globale sur ce type de profil. Résultat : la facture ne descend pas autant que prévu.
Le motard décide alors un changement d’assureur pour une compagnie plus spécialisée deux-roues. Avec le même coefficient 0,95, la nouvelle société applique une prime de référence plus basse car elle gère bien ce segment. Sur le papier, c’est une économie nette. Mais l’année suivante, un accrochage en inter-files, reconnu responsable, vient plomber le tableau : le coefficient est multiplié par 1,25. Il passe donc de 0,95 à 1,1875. Même avec une base de prix plus avantageuse au départ, le coût assurance repart à la hausse.
C’est à ce moment que le troisième assureur entre souvent en scène. Le motard, un peu blasé, se dit qu’une autre compagnie sera plus tendre. Sur le relevé d’information, le nouvel acteur voit clair : un sinistre responsable récent, un coefficient remonté au-dessus de 1, et deux assureurs moto différents en peu d’années. Certains vont charger la prime de référence par prudence. D’autres préféreront proposer une formule au tiers renforcée plutôt qu’un tous risques, histoire de limiter leur propre risque.
Ce enchaînement illustre une chose : tant que le conducteur reste propre, trois changements en quatre ans peuvent même être bénéfiques, surtout si les transitions se calquent sur des baisses de coefficient. En revanche, si un accident responsable tombe au milieu du parcours, l’impact financier ne se gomme pas en changeant de logo sur la carte verte.
Pour se repérer, il est utile de comparer plusieurs scénarios à coefficient identique, mais avec des primes de référence différentes selon les compagnies, du type généraliste, spécialiste urbain ou option “low-cost” aux garanties épurées.
| Profil | Coefficient bonus-malus | Prime de référence annuelle | Prime à payer |
|---|---|---|---|
| Assureur A (généraliste, tous risques) | 0,90 | 450 € | 405 € |
| Assureur B (spécialiste moto) | 0,90 | 400 € | 360 € |
| Assureur C (entrée de gamme, garanties limitées) | 0,90 | 340 € | 306 € |
Les trois contrats affichent exactement le même coefficient, mais pas la même addition. La différence ne vient pas du bonus-malus, seulement des choix de garanties, de la stratégie commerciale de la compagnie et de la manière dont elle gère sa sinistralité interne. Un motard qui enchaîne les changements peut donc passer d’un contrat généreux en assistance et vol à une formule beaucoup plus light sans forcément l’avoir bien mesuré.
Pour garder la main, mieux vaut comparer les offres sur des critères concrets plutôt que sur un prix nu. Les documents à fournir au moment d’une souscription restent globalement les mêmes : permis, carte grise, relevé d’information détaillé. Un guide comme ce rappel sur les documents pour assurer une moto permet de ne rien oublier au moment de changer d’enseigne.
En résumé, trois changements en quatre ans ne détruisent pas le bonus, mais peuvent créer des à-coups de budget si on ne garde pas un œil sur l’équilibre garanties/prix.
Combien coûte vraiment un accident dans l’équation bonus-malus sur quatre ans ?
Pour mesurer l’effet réel des changements d’assureur, il faut mettre en face le coût d’un sinistre responsable. Sur quatre ans, un seul accident peut peser plus lourd que toutes les optimisations de contrats réunies. La mécanique est brutale : chaque sinistre responsable entraîne une hausse de 25 % du coefficient. Peu importe le montant du dégât pour l’assureur, c’est la même majoration.
Imaginons un motard qui démarre son histoire d’assurance avec un coefficient de 1, aucun antécédent. La première année se passe sans encombre : il descend à 0,95. La deuxième année aussi : 0,9025. À ce stade, il a déjà gagné un peu moins de 10 % sur la prime de référence. Troisième année, carton en agglomération, reconnu responsable. Le coefficient remonte à 1,128125 (0,9025 multiplié par 1,25). En un seul choc, deux années de bonus viennent d’être effacées et le coût assurance repart à la hausse.
La plupart des compagnies, quand elles analysent la sinistralité d’un profil, ne s’arrêtent pas au coefficient. Elles regardent le type d’accident, le contexte (nuit, pluie, inter-files), l’âge du conducteur, la puissance de la machine. Une 125 utilisée calmement en ville aura toujours une lecture différente d’un gros roadster ou d’un trail de forte cylindrée. La rubrique “P.6” de la carte grise, qui indique la puissance administrative, peut d’ailleurs être un bon indicateur de ce qui t’attend côté cotisation. Un article comme l’explication détaillée de la puissance P.6 sur la carte grise aide à comprendre ce lien indirect entre mécanique et facture d’assurance.
Pour ne pas subir, certains motards ajustent leur contrat après un accident responsable. Passage du tous risques au tiers plus vol, augmentation de la franchise, limitation du kilométrage annuel déclaré, stationnement déplacé vers un box. Le but est de compenser l’effet du malus sur le coefficient par une réduction de la prime de référence. Cette stratégie a ses limites, car réduire trop les garanties peut coûter cher en cas de nouveau sinistre.
Le système prévoit quand même une porte de sortie : après deux années consécutives sans accident responsable, un conducteur malussé revient à un coefficient de 1. Il ne récupère pas d’un coup un bonus de 0,80 ou 0,70, mais il efface la pénalité accumulée. Certains choisissent de caler un changement d’assureur juste après ce retour à la normale, quand leur relevé d’information redevient plus lisible.
Dans cette logique, la question n’est plus seulement “combien fait économiser un nouvel assureur moto ?”, mais “combien coûte réellement chaque erreur de conduite dans la durée ?”. Un seul freinage raté ou une distraction au mauvais moment peut effacer des années de fidélité assureur. C’est pour ça qu’un contrat bien dimensionné, avec des franchises supportables, reste souvent plus rentable à long terme qu’une suite de petits coups de volant tarifaires.
Au bout de quatre ans, la différence entre un motard qui a roulé propre avec un même assureur et un autre qui a changé trois fois en ayant un accident responsable est nette. Le premier voit sa prime s’aplanir ou baisser légèrement. Le second compense le malus en allant chercher des compagnies plus agressives en prix, mais il reste handicapé par son coefficient jusqu’à ce que deux années “blanches” s’alignent. Sur cette période, la vraie variable clef n’est pas le logo sur la carte verte, mais la capacité à rester loin des formulaires de constat.
Fidélité assureur ou nomadisme : que gagne (ou perd) un motard à changer souvent d’assurance moto ?
Beaucoup de motards se demandent s’il vaut mieux rester fidèle à une compagnie qui les connaît bien ou profiter régulièrement des offres des concurrents. Après trois changements en quatre ans, on voit assez clairement les avantages et les limites des deux stratégies, surtout quand on regarde de près la prime d’assurance et la qualité du service.
Du côté de la fidélité assureur, certains acteurs appliquent des remises progressives ou des avantages en nature. Franchises qui baissent après plusieurs années sans sinistre, extension d’assistance, prêt de véhicule plus généreux en cas d’immobilisation. Le bonus-malus reste strictement le même qu’ailleurs, mais la manière de l’exploiter devient plus favorable. Un motard qui roule propre pendant dix ans peut ainsi cumuler un bon coefficient et des petites douceurs tarifaires internes qui ne se voient pas toujours sur un comparateur.
Le nomadisme, lui, mise sur la concurrence permanente. Tous les ans ou tous les deux ans, le motard met en concurrence plusieurs offres. Il joue sur les nouvelles grilles, les promotions ciblées, les ajustements de garanties. Techniquement, la loi lui autorise à quitter son contrat après un an, sans frais. Sur un profil urbain bien maîtrisé, sans sinistre et avec un bonus qui descend régulièrement, ça peut vraiment réduire le coût assurance, surtout si l’usage de la moto évolue (déménagement, changement de trajet, nouvelle machine plus raisonnable).
Mais chaque nouvelle compagnie doit intégrer ton dossier dans ses propres statistiques de sinistralité. Certaines maisons aiment les profils “volatils” parce qu’elles ont confiance dans leur service pour les retenir ensuite. D’autres ajustent la prime de référence légèrement à la hausse pour couvrir ce qu’elles considèrent comme un risque de rotation plus élevé.
Pour éviter les mauvaises surprises, quelques réflexes simples font la différence :
- Comparer à garanties équivalentes : même niveau de vol, même montant de franchise, mêmes plafonds d’indemnisation.
- Vérifier la prise en charge des accessoires : top-case, sacoches, équipement pilote, très variable d’un contrat à l’autre.
- Regarder l’assistance : distance de remorquage, disponibilité 24/7, prise en charge en cas de panne simple.
- Analyser les exclusions : usage piste, prêt du guidon, déplacement à l’étranger.
Certains motards couplent aussi cette optimisation d’assurance avec des choix techniques plus malins. Passer d’une machine très puissante à une cylindrée plus douce, ou à un scooter électrique pour le quotidien, peut mécaniquement alléger la prime. Un éclairage sur le coût au kilomètre d’un scooter électrique montre que l’économie ne vient pas seulement du carburant, mais aussi de la manière dont certains assureurs valorisent ces profils.
Au final, rester fidèle ou bouger souvent ne change jamais ton bonus-malus lui-même, mais conditionne la façon dont chaque compagnie le valorise ou non dans sa grille. Le vrai équilibre se trouve entre stabilité suffisante pour profiter d’avantages de long terme, et agilité pour refuser une hausse de tarif injustifiée.
Comment préparer un changement d’assureur moto sans perdre d’argent sur plusieurs années ?
Avant de claquer la porte de ton assureur actuel, quelques préparations évitent de passer à côté d’un détail qui coûte cher ensuite. Le premier outil à sortir, c’est le relevé d’information. Ce document récapitule ton historique conducteur sur plusieurs années : sinistralité détaillée, coefficient actuel, périodes de couverture. C’est lui que le nouvel assureur utilisera pour fixer la prime de référence et vérifier tes déclarations.
La meilleure période pour changer reste souvent juste après l’échéance annuelle, une fois les éventuelles évolutions de coefficient prises en compte. Si tu sors d’une deuxième année sans sinistre après un malus, tu repars à 1. À cet instant précis, ton dossier redevient plus lisible, et la négociation devient plus simple. Si un sinistre responsable vient d’être enregistré, l’idée est plutôt de mesurer froidement l’impact du nouveau coefficient avant de chercher à se sauver ailleurs.
Un changement d’assureur est aussi l’occasion de revisiter la moto elle-même. Certains profils gagnent à passer sur une machine moins convoitée par les voleurs ou moins puissante. L’impact reste modéré d’une année sur l’autre, mais sur plusieurs saisons, cela finit par se sentir sur le coût assurance. Pour ceux qui envisagent un retour à la moto thermique après un passage par d’autres mobilités, un retour d’expérience comme le bilan d’un retour à la 125 thermique aide à choisir un modèle cohérent avec son budget global, assurance comprise.
Un autre point important, c’est l’usage déclaré. Beaucoup souscrivent un contrat avec des trajets domicile-travail alors qu’ils n’utilisent plus la moto que le week-end. L’inverse existe aussi. Ajuster l’usage réel au moment de signer permet de rester cohérent avec la réalité du risque. Même chose pour le stationnement : passer d’un trottoir parisien à un box fermé en province change la donne, autant de côté du ressenti de sécurité que de la tarification assurance.
Enfin, surveiller les petits services annexes n’est pas un luxe. Certains assureurs proposent des applis de suivi, des diagnostics rapides après sinistre, des partenariats avec des réparateurs ou des poseurs de pare-brise pour les automobilistes du foyer. Une ressource comme ce guide sur pare-brise et réclamation assurance montre bien que la qualité de la gestion après coup compte autant que le montant de la cotisation.
Préparer un changement, ce n’est pas seulement choisir un nouveau prix ; c’est redessiner l’ensemble de son “profil risque” pour les trois ou quatre années à venir. Un peu de méthode maintenant évite des recalculettes plus douloureuses plus tard.
Le bonus-malus moto se remet-il à zéro quand on change d’assureur ?
Non. Le coefficient de bonus-malus est défini par le Code des assurances et suit le conducteur, pas la compagnie. Lors d’un changement d’assureur, le nouveau contrat reprend exactement le même coefficient indiqué sur le relevé d’information transmis par l’ancien assureur moto.
Combien de temps faut-il pour effacer un malus après un accident responsable ?
Après un sinistre responsable, le coefficient est majoré de 25 %. Si aucun autre accident responsable ne survient, deux années consécutives sans sinistre permettent de revenir automatiquement au coefficient 1, même si tu étais monté plus haut. Ensuite, les années sans accident refont baisser le coefficient de 5 % par an.
Changer souvent d’assurance moto fait-il augmenter la prime ?
Le simple fait de changer de compagnie n’augmente pas le bonus-malus, mais chaque assureur applique sa propre grille de prix. Certains peuvent majorer légèrement la prime de référence s’ils estiment ton profil instable, d’autres non. L’élément qui pèse le plus reste la sinistralité et l’historique conducteur.
Un accident non responsable a-t-il un impact sur le bonus-malus ?
Un accident non responsable n’entraîne pas de malus. Il figure néanmoins sur le relevé d’information, ce qui permet à l’assureur d’avoir une vision complète des événements. Seuls les sinistres où ta responsabilité est engagée, totalement ou partiellement, modifient le coefficient.
Perd-on son bonus si on arrête d’assurer sa moto pendant un moment ?
Une interruption d’assurance supérieure à trois mois peut faire perdre le bénéfice du bonus accumulé. Le malus, lui, ne disparaît pas. Garder au minimum une assurance au tiers sur une période de pause évite ce type de perte lors d’un futur retour à la route et d’un nouveau contrat.