En bref
Sinistre vol scooter à Paris : comment un simple détail peut faire perdre 60 % du remboursement ?
Le scénario est connu de nombreux scootéristes parisiens. Un soir, le deux-roues est garé en bas de l’immeuble, entre deux voitures, sans forcément réfléchir aux conditions exactes du contrat d’assurance. Le lendemain, plus rien. Le sinistre est bien un vol de scooter à Paris, la peur monte, puis vient le réflexe de prévenir l’assureur. Sur le papier, la garantie semble claire. Pourtant, quelques semaines plus tard, tombe la lettre de l’expert : prise en charge limitée, voire un refus de 60 % du remboursement.
Dans ce type d’affaire, le décalage entre ce que le conducteur croit avoir signé et ce qui est réellement inscrit dans le contrat crée la frustration. Le contrat mentionne souvent des conditions précises : usage urbain, stationnement de nuit dans un box fermé, présence d’un antivol certifié, déclaration du sinistre dans un délai très court. Chaque détail compte. Un arrondissement différent du lieu déclaré, un antivol non homologué, un retard de deux jours sur la déclaration : cela suffit pour que l’assureur défende une réduction drastique du remboursement.
Dans les rues de Paris, ce mélange de densité de trafic, de coût du stationnement et de vols en série pousse beaucoup de conducteurs vers des solutions rapides. Stationnement en trottoir, cadenas basique posé à la va-vite, carte grise qui traîne sous la selle, autant de habitudes qui paraissent anodines. Pourtant, à l’instant où le dossier arrive sur le bureau de l’expert, ce sont ces petits écarts qui ressortent. Certaines assurances exigent un attache à un point fixe dès qu’on dépasse un certain créneau horaire, d’autres imposent un niveau de certification précis pour l’antivol.
Un exemple typique : un conducteur déclare un vol de scooter stationné sur une place payante, alors que son contrat prévoyait un stationnement nocturne dans une cour fermée. L’assureur reconnaît bien le sinistre, mais considère qu’il y a non-respect d’une condition essentielle. Résultat : indemnité fortement diminuée, parfois jusqu’à 40 % de la valeur estimée, le reste étant considéré comme “à la charge de l’assuré”. Ce n’est pas une punition arbitraire : juridiquement, le contrat est vu comme un équilibre de risques et de contreparties.
Autre angle souvent négligé : la valeur du véhicule au moment du vol. Beaucoup imaginent un remboursement “prix du neuf”. En pratique, l’expert applique une décote en fonction de l’âge, du kilométrage, de l’état général, parfois même de l’historique d’entretien. Les accessoires non déclarés (top-case, tablier, manchons chauffants) peuvent ne pas être indemnisés. Ceux qui ont pris la peine de constituer un dossier propre, avec factures et photos, récupèrent bien plus que ceux qui se contentent d’un “c’était en bon état, faites-moi confiance”.
Ce qui ressort de ces histoires parisiennes, c’est qu’un dossier de sinistre se gagne longtemps avant le vol. Entre le choix du contrat, les habitudes de stationnement, la gestion des papiers et des preuves, chaque geste a un impact direct sur ce que l’assureur versera le jour où le deux-roues disparaît. Comprendre cette logique permet de transformer une situation subie en situation maîtrisée, et d’éviter cette fameuse “perte” de 60 % qui donne l’impression d’avoir été doublé.
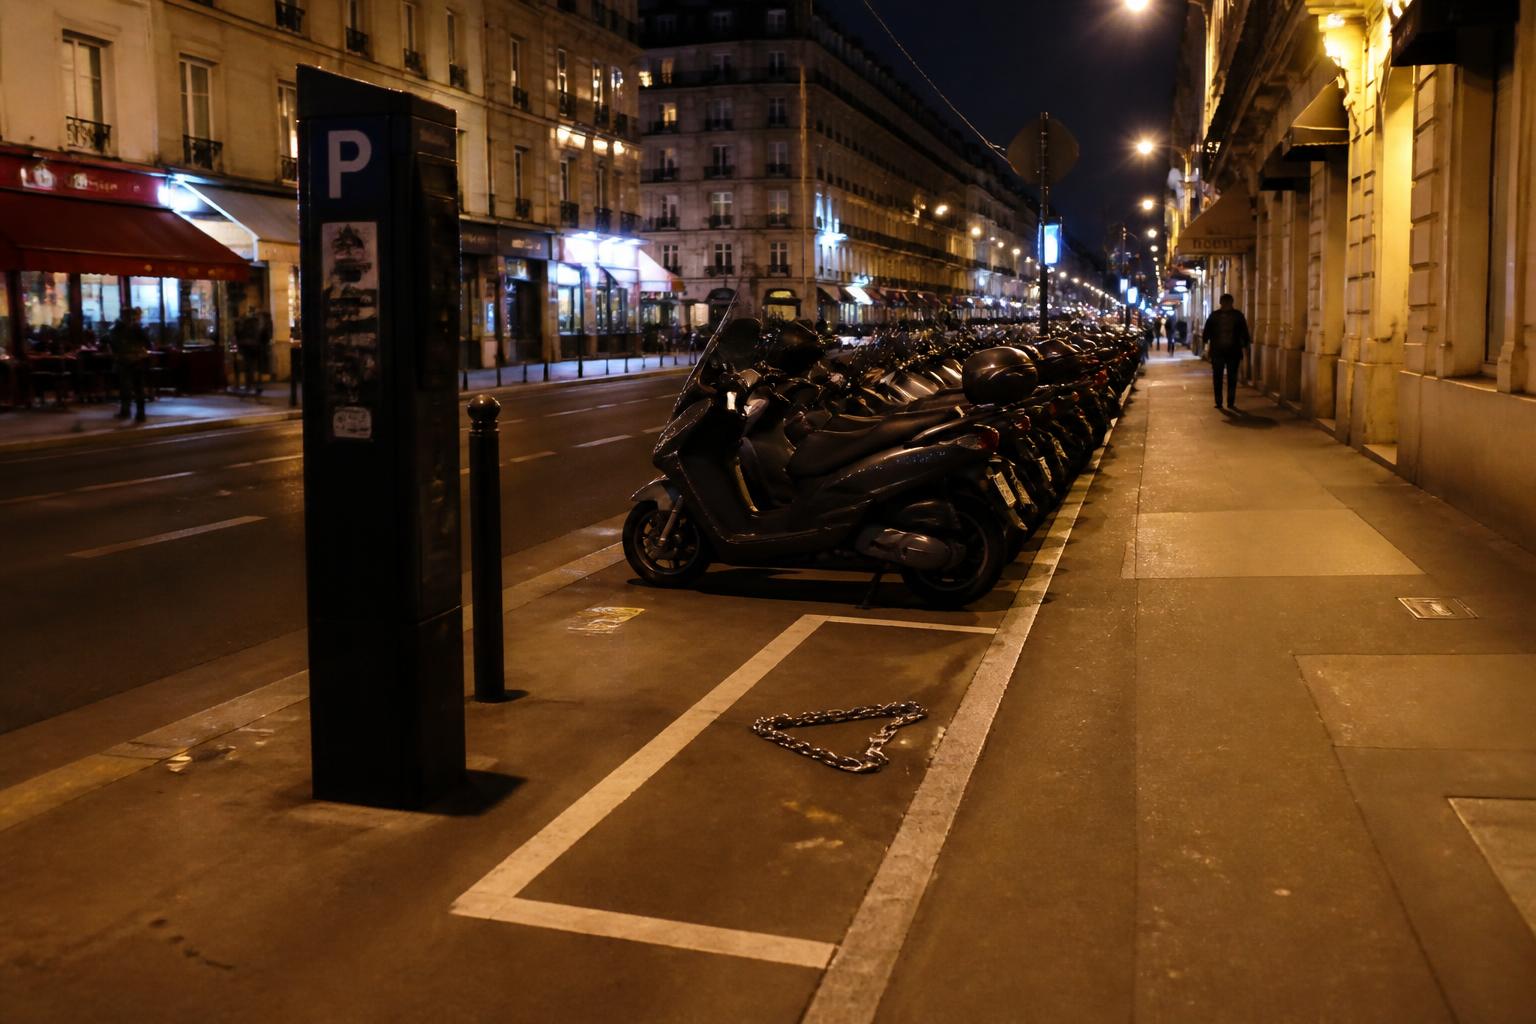
Pourquoi Paris est un cas particulier pour le vol de scooter ?
La capitale cumule plusieurs facteurs qui rendent la vie difficile aux propriétaires de deux-roues. D’abord, la densité de scooters et motos. Sur certains boulevards, chaque mètre de trottoir est occupé. Les voleurs savent que la probabilité de trouver un antivol léger, une chaîne mal passée ou un scooter simplement posé sur la béquille est très élevée. Cela crée une sorte de “grande surface en libre-service” pour les équipes bien organisées.
Ensuite, le coût et la rareté du stationnement sécurisé pèsent lourd. Beaucoup de scootéristes renoncent à louer une place de parking en sous-sol, préférant la rue malgré les risques. L’article sur le coût du stationnement des deux-roues à Paris illustre bien cette tension entre budget et sécurité. Entre payer cher un box et prendre le pari quotidien de la rue, beaucoup choisissent la seconde option, sans toujours ajuster leur contrat d’assurance en conséquence.
Enfin, la pression du quotidien parisien joue contre la rigueur. Après une journée de travail, la tentation est forte de balancer le scooter au plus près de l’immeuble, même si la zone n’est pas idéale. Sur le moment, cela paraît anodin. Au moment du dossier d’indemnisation, cette facilité se transforme en argument juridique contre le conducteur.
Vol de scooter non attaché à Paris : dans quels cas l’assureur peut-il refuser 60 % du remboursement ?
La question du vol d’un scooter non attaché revient sans cesse. Beaucoup imaginent qu’une simple garantie “vol” couvre toute disparition du véhicule, quelle que soit la manière dont il était stationné. En réalité, la plupart des contrats prévoient des conditions strictes : antivol homologué, ancrage à un point fixe, parfois zone de stationnement autorisée. Quand ces obligations ne sont pas respectées, l’assureur peut soit opposer un refus total, soit appliquer une réduction importante du remboursement.
Dans un cas classique à Paris, le scooter est simplement verrouillé au neiman, sans chaîne ni U. Le contrat, lui, imposait un antivol classé SRA ou équivalent, utilisé à chaque stationnement sur la voie publique. L’expert constate l’absence d’antivol déclaré, ou l’impossibilité de prouver son usage. Sur cette base, la compagnie d’assurance considère que le risque a été fortement aggravé par le comportement du conducteur. D’où une prise en charge très partielle, avec parfois une “déduction de négligence” chiffrée à plusieurs dizaines de pourcents.
Certains contrats vont un peu plus loin en introduisant des clauses modulées. Par exemple, le vol d’un scooter non attaché peut rester couvert, mais avec une franchise nettement plus élevée. Le conducteur est alors indemnisé, mais perd une grosse partie de la valeur à cause de cette franchise spéciale “négligence”. Pour ne pas tomber dans ce piège, il faut lire précisément la partie “garantie vol” du contrat, et vérifier si le stationnement de nuit en voirie est vraiment couvert.
Le souci, c’est que ces conditions sont souvent écrites en petits caractères dans les conditions générales. Beaucoup les découvrent après le sinistre, au moment où l’assureur explique noir sur blanc pourquoi 60 % du remboursement est mis de côté. À ce stade, il est déjà trop tard pour refaire l’historique ou inventer un antivol qui n’existait pas. Seule une preuve solide (facture d’achat, photo du scooter attaché, témoin) peut aider à redresser le dossier.
Quelles sont les erreurs de stationnement qui coûtent le plus cher ?
Plusieurs comportements reviennent dans les dossiers mal indemnisés. Le premier, c’est le stationnement “provisoire” qui dure toute la nuit. L’idée de laisser le scooter cinq minutes devant le bar, le temps d’un verre, finit en stationnement prolongé jusqu’à la fermeture. Les voleurs, eux, ne font pas la différence entre un arrêt-minute et une nuit complète. Si le contrat imposait un garage fermé après une certaine heure, ce genre de situation devient du pain bénit pour l’expert.
Deuxième erreur fréquente : se garer dans une cour ou un hall d’immeuble en pensant être “hors voirie”. Certains contrats exigent un portail fermé ou un accès contrôlé pour considérer le lieu comme sécurisé. Une cour accessible à tout le monde ne suffira pas. Dans ce cas, l’assureur classe le stationnement dans la même catégorie que la rue, avec les obligations d’antivol qui vont avec.
Troisième mauvaise habitude : laisser la carte grise et des papiers importants sous la selle. En cas de vol, cela complique la constitution du dossier et peut donner l’impression d’un manque de précaution global. Pour certaines démarches annexes (vente, changement de propriétaire, vice caché en auto, etc.), on conseille déjà de soigner les documents. L’article sur la carte grise barrée montre bien à quel point un papier mal géré peut bloquer une procédure ; en assurance, c’est exactement la même logique.
Comment monter un dossier en béton après un vol de scooter à Paris ?
Une fois le vol constaté, tout se joue sur la rapidité et la qualité des démarches. Le premier réflexe consiste à déposer plainte au commissariat ou en gendarmerie. À Paris, la pré-plainte en ligne permet de gagner du temps, mais le passage physique reste nécessaire pour valider le document. Le récépissé de plainte est une pièce maîtresse du dossier transmis à l’assureur. Sans lui, la plupart des compagnies ne déclenchent même pas l’instruction du sinistre.
Ensuite, il faut prévenir l’assureur dans les délais prévus au contrat, souvent très courts pour un vol de scooter. Les textes prévoient un cadre légal, mais beaucoup de contrats rappellent une obligation de déclaration en 24 ou 48 heures. Cette étape peut se faire par téléphone, via une application ou en ligne, mais doit toujours être confirmée par écrit. La déclaration détaillée doit contenir le lieu, la date, l’heure approximative, le type de stationnement, le dispositif antivol utilisé, ainsi que la liste des équipements présents sur le véhicule.
Plus le récit est précis et cohérent, plus l’expert aura de facilité à instruire le dossier. Les contradictions, les zones floues, les oublis répétés sont souvent interprétés comme des signes de négligence ou de tentative de minimiser certains détails gênants (antivol oublié, stationnement interdit, etc.). Au contraire, un conducteur qui fournit spontanément plans, photos, copies des clés et des factures rassure la compagnie sur sa bonne foi.
Quels documents rassemblés tout de suite après le sinistre ?
Pour donner un maximum de chances au remboursement, certains justificatifs sont presque incontournables. La liste suivante permet de faire le point rapidement :
-
Récépissé de dépôt de plainte mentionnant clairement le vol du scooter à Paris.
-
Carte grise du véhicule, en bon état et à jour.
-
Facture d’achat ou, à défaut, tout document prouvant la propriété et la valeur (contrat de vente, capture d’annonce, relevés bancaires).
-
Doubles des clés, y compris clé de neiman et clé d’antivol si applicable.
-
Photos récentes du scooter, montrant son état général et les accessoires installés.
-
Justificatif de l’antivol (facture, photo du cadenas, mention sur la facture du véhicule).
Quand la facture d’origine manque, un travail spécifique est parfois nécessaire pour reconstituer la preuve de propriété et de valeur. Des ressources comme les alternatives crédibles à la facture d’achat ou l’article sur la façon de monter un dossier qui tient face à l’expert donnent des pistes concrètes. L’idée reste toujours la même : apporter suffisamment d’éléments pour que l’expert puisse chiffrer correctement l’indemnisation.
Comment se déroule l’évaluation de l’expert ?
Une fois le sinistre enregistré, l’assureur mandate un expert. Sa mission consiste à déterminer la valeur du scooter au moment du vol et à vérifier la conformité aux conditions du contrat. Il s’appuie sur l’âge du véhicule, son kilométrage, son état supposé avant disparition, le marché de l’occasion pour des modèles comparables, et les accessoires déclarés.
L’expert ne se base pas seulement sur les déclarations du conducteur. Il consulte parfois des annonces, des bases de données de cotes, ou des informations constructeur. Si des incohérences apparaissent (kilométrage sous-estimé, description embellie), il ajustera à la baisse. À l’inverse, un carnet d’entretien complet, des factures de révision et des équipements récents correctement déclarés peuvent faire monter la barre.
En cas de désaccord important, une contre-expertise peut être demandée. Cette démarche a un coût, mais elle se justifie quand la proposition de remboursement semble clairement sous-évaluée. Le but n’est pas de “gratter quelques euros”, mais de rétablir une estimation réaliste, surtout pour des modèles récents ou bien entretenus. Un dossier soigneusement monté dès le départ rend ce dialogue beaucoup plus favorable.
Refus partiel de remboursement : quels sont les leviers pour contester son assureur ?
Découvrir que 60 % de l’indemnité attendue vient de disparaître sur la lettre de l’assureur fait l’effet d’une seconde claque après le vol du scooter. Pourtant, cette décision n’est pas toujours figée. Dans de nombreux cas, la réduction est basée sur une interprétation contestable du contrat, sur un malentendu ou sur des éléments manquants au moment de l’expertise. Tant que le dossier n’est pas définitivement clôturé, il existe des marges de manœuvre.
La première étape consiste à demander une explication écrite, détaillant les motifs exacts du refus partiel. Il s’agit de faire préciser noir sur blanc quelles clauses du contrat sont invoquées : stationnement non conforme, absence d’antivol homologué, déclaration hors délai, aggravation de risque non déclarée, etc. Ce courrier de motivation est la base de toute contestation raisonnée.
Ensuite, un courrier de réclamation structuré permet de présenter ses arguments : circonstances réelles du sinistre, preuves oubliées ou nouvellement rassemblées, lecture différente d’une clause ambiguë. Ce type de démarche est proche de ce qu’on conseille déjà dans d’autres litiges avec une compagnie, comme pour une pose de pare-brise mal gérée. L’article sur la lettre de réclamation à l’assureur donne un bon exemple de ton à adopter : ferme, factuel, étayé par des justificatifs.
Quels arguments peuvent réellement faire bouger l’assureur ?
Certaines lignes de défense sont plus efficaces que d’autres. Invoquer la “tristesse” de voir son scooter perdu n’a aucun impact juridique. Ce qui compte, ce sont les faits et les preuves. Par exemple, si le contrat exige un antivol homologué et que la facture de cet antivol n’avait pas été fournie initialement, la produire ensuite peut suffire à revoir la décision. De même, une attestation du gardien d’immeuble décrivant un portail fermé peut contredire l’affirmation de “stationnement sur voie publique non sécurisée”.
Autre angle utile : la bonne foi. Quand une clause du contrat est obscure ou ambivalente, certains services de gestion acceptent un geste commercial si l’assuré montre qu’il a fait des efforts raisonnables pour protéger le véhicule. Cela ne garantit pas la récupération totale des 60 % perdus, mais peut aboutir à une indemnité complémentaire. Là encore, tout repose sur le sérieux du dossier et sur la cohérence globale du récit.
Si la réponse reste figée, le recours au médiateur de l’assurance est la suite logique. Cette instance indépendante examine le litige, compare les positions des deux parties et rend un avis. Cette procédure est gratuite et se fait par écrit, avec transmission de l’ensemble du dossier : contrat, échanges, pièces justificatives. Même si l’avis n’est pas juridiquement contraignant, les compagnies le suivent souvent pour éviter des suites contentieuses plus lourdes.
Tableau : ce qui fait basculer un dossier de vol de scooter à Paris
Pour y voir plus clair, voici un tableau qui résume les éléments qui renforcent ou affaiblissent un dossier après un vol à Paris.
| Élément du dossier | Impact positif sur le remboursement | Impact négatif / risque de refus partiel |
|---|---|---|
| Antivol utilisé | Antivol certifié, facture fournie, usage décrit clairement | Aucun antivol ou modèle non conforme au contrat |
| Stationnement | Garage fermé, cour sécurisée, preuve d’accès contrôlé | Voie publique de nuit alors que le contrat impose un box |
| Déclaration du sinistre | Plainte et déclaration à l’assureur faites dans les délais | Retard important, dates floues ou contradictions |
| Preuves de propriété et de valeur | Facture d’achat, photos, entretien documenté | Aucune trace écrite, modèle mal identifié |
| Accessoires | Accessoires déclarés au contrat, factures conservées | Top-case, tablier, etc., non déclarés ou sans preuve |
Ce genre de grille permet de se positionner rapidement. Plus les cases positives sont cochées avant même le sinistre, plus la discussion avec l’assureur démarre sur de bonnes bases.
Ce qui aurait sauvé le dossier : anticiper le vol de scooter avant qu’il ne se produise
Une indemnisation amputée de 60 % laisse un goût amer. Pourtant, dans la majorité des cas, quelques réflexes simples auraient évité ce résultat. Le premier se joue au moment de la souscription. Beaucoup choisissent leur contrat d’assurance sur le seul critère du prix, sans vérifier les conditions précises de la garantie vol. Un simulateur spécialisé, du type devis d’assurance moto urbaine, permet déjà de comparer des offres orientées usage réel en ville, plutôt que des formules génériques peu adaptées à la vie parisienne.
Ensuite, il faut caler ses habitudes de vie sur ce qui est écrit dans le contrat. Si l’assureur impose un antivol spécifique, il doit être acheté et utilisé systématiquement, pas rangé dans un carton. Si le stationnement de nuit sur la voie publique est fortement déconseillé, mieux vaut envisager une place en sous-sol, un box partagé ou un parking surveillé, même si cela implique un coût mensuel.
Côté matériel, le choix d’un bon antivol et quelques ajustements peuvent changer la donne. Un U de qualité, une chaîne épaisse, un ancrage au mobilier urbain quand c’est possible, réduisent déjà la probabilité de vol. Pour certains, un scooter électrique en ville, moins attractif pour certains réseaux de recel, peut aussi faire partie de la stratégie globale. L’article sur le coût au kilomètre d’un scooter électrique illustre que ce choix ne se joue pas seulement sur l’écologie, mais aussi sur l’économie et la sécurité.
Mettre en place une routine anti-galère à Paris
Pour éviter de se retrouver à batailler sur un dossier de sinistre, adopter quelques automatismes au quotidien change tout. Une routine efficace pourrait inclure :
À chaque stationnement prolongé, l’antivol est passé autour d’un point fixe quand c’est possible, et on vérifie deux fois qu’il est bien verrouillé. Avant de quitter le véhicule, les papiers sont rangés sur soi plutôt que sous la selle. Une photo rapide du scooter attaché, prise machinalement, peut parfois servir de preuve en cas de contestation.
Une fois par mois, un check administratif rapide permet de vérifier que l’adresse est bien à jour sur le contrat, que les accessoires ajoutés (support de top-case, pare-brise, tablier) sont déclarés, et que les preuves d’achat sont sauvegardées dans un dossier numérique. Ce soin porté aux papiers fait gagner un temps précieux le jour où l’assureur demande des justificatifs.
Enfin, garder en tête le coût global du deux-roues à Paris (stationnement, entretien, assurance, antivols) aide à prendre des décisions cohérentes. Un trajet serein ne repose pas uniquement sur la maniabilité du scooter, mais aussi sur la préparation en cas de coup dur. Quand cette préparation est faite, un éventuel vol reste une tuile, mais ne se transforme plus en double peine financière.
Un vol de scooter non attaché à Paris est-il forcément exclu de l’assurance ?
Non, tout dépend du contrat. Certains prévoient un remboursement même si le scooter n’était pas attaché, mais avec une franchise plus élevée ou une indemnisation réduite. D’autres exigent systématiquement un antivol homologué attaché à un point fixe. Sans respect de cette condition, l’assureur peut refuser tout ou partie du remboursement.
Quels délais respecter après un vol de scooter pour ne pas perdre ses droits ?
Il faut déposer plainte dès que le vol est constaté, idéalement dans les 24 heures, puis déclarer le sinistre à l’assureur dans le délai contractuel, souvent de 2 jours ouvrés pour un vol. Une déclaration tardive peut servir de motif de réduction d’indemnisation si l’assureur démontre que ce retard lui a causé un préjudice.
Comment renforcer un dossier si je n’ai plus la facture d’achat du scooter ?
En l’absence de facture, il est possible de rassembler d’autres preuves : contrat de vente manuscrit, anciens relevés de compte montrant le paiement, captures d’écran de l’annonce d’origine, photos datées du scooter, certificats d’entretien. Plus ces éléments sont nombreux et cohérents, plus l’expert pourra estimer correctement la valeur du véhicule.
Puis-je contester une indemnisation réduite de 60 % par mon assurance ?
Oui. Il est possible d’envoyer une réclamation écrite en demandant la motivation précise de la décision, puis en apportant des preuves complémentaires (facture d’antivol, témoignages, photos). Si le désaccord persiste, la saisine du médiateur de l’assurance permet de faire examiner le litige par un tiers indépendant, gratuitement.
Quels réflexes adopter au quotidien pour protéger mon scooter et mon indemnisation ?
Toujours utiliser un antivol homologué, privilégier un stationnement sécurisé quand c’est possible, ne jamais laisser les papiers dans le scooter, conserver les factures et photos du véhicule, et vérifier régulièrement que le contrat d’assurance correspond à la réalité d’usage. Ces réflexes limitent le risque de vol et sécurisent le dossier si un sinistre survient malgré tout.