Circuler en scooter en ville offre une souplesse précieuse, mais cela implique aussi de faire face à certains risques propres aux environnements urbains. Entre vol, petits accrochages et difficultés de stationnement, il peut être utile d’examiner attentivement les différentes garanties proposées par l’assurance scooter avant toute souscription. Selon la fréquence d’utilisation, le type de trajets effectués et la valeur du véhicule, certaines protections peuvent être plus pertinentes qu’une autre. Quelques critères permettent ainsi de mieux cerner ses besoins et de choisir une couverture adaptée à son usage.
Quelles garanties privilégier face aux risques de vol et de stationnement ?
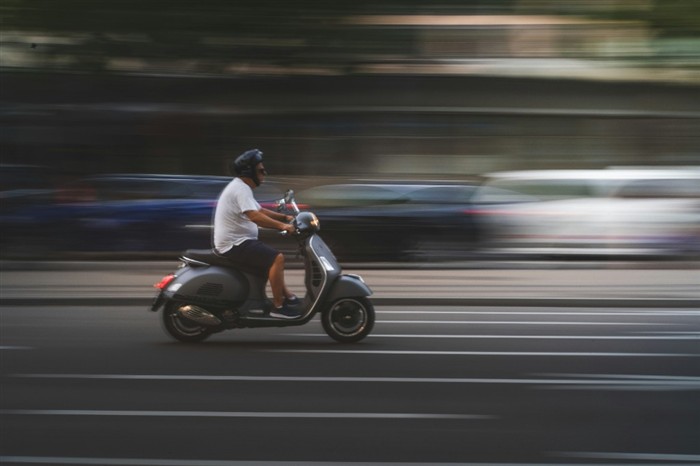
En milieu urbain, le vol constitue un risque à prendre en compte, notamment lorsque le scooter est régulièrement stationné dans la rue. La garantie vol peut alors être envisagée en fonction de la valeur du deux-roues et de ses conditions habituelles de stationnement. Pour bien choisir son assurance scooter, il est également important de vérifier les éventuelles conditions prévues par le contrat concernant les dispositifs antivol ou les circonstances du sinistre.
Au-delà du vol, une garantie assistance peut être utile en cas de panne ou d’immobilisation, selon les conditions prévues dans le contrat. Il convient notamment de vérifier les situations dans lesquelles elle intervient, les modalités de dépannage et les éventuelles limites géographiques.
D’autres garanties peuvent également être étudiées selon la situation :
- Garantie vol : elle peut permettre une indemnisation lorsque le scooter est dérobé, sous réserve des conditions prévues au contrat ;
- Garantie dommages : elle peut couvrir certains dommages subis par le scooter selon le niveau de protection choisi ;
- Garantie assistance : elle peut intervenir en cas de panne ou d’immobilisation, selon les modalités du contrat ;
- Garantie équipement pilote : elle peut contribuer à protéger certains équipements endommagés lors d’un sinistre lorsqu’elle est prévue.
Le choix des garanties gagnerait donc à tenir compte à la fois du véhicule, de son stationnement et des trajets réalisés au quotidien.
Pourquoi la valeur du deux-roues influence-t-elle le choix de la formule ?
La valeur du scooter constitue un critère important dans le choix de l’assurance. Pour un modèle récent ou présentant une valeur élevée, des garanties couvrant le vol et certains dommages peuvent être envisagées afin de limiter les conséquences financières d’un sinistre.
À l’inverse, lorsque le scooter présente une faible valeur, une formule plus limitée peut parfois être suffisante, selon la situation du propriétaire et le niveau de risque qu’il souhaite assumer. Il n’existe donc pas une formule universelle : le niveau de protection gagnerait à rester cohérent avec la valeur du véhicule et les garanties réellement utiles. Des assureurs spécialisés dans le deux-roues, comme AMV, proposent ainsi plusieurs niveaux de formules, de la responsabilité civile à une couverture plus étendue.
L’utilisation du scooter constitue également un élément à prendre en compte. Un deux-roues utilisé quotidiennement pour les trajets domicile-travail peut être davantage exposé aux risques liés au stationnement et à la circulation urbaine qu’un véhicule utilisé seulement occasionnellement.
Quelques points peuvent aider à orienter le choix :
- Adapter les garanties à la valeur du scooter ;
- Tenir compte du mode de stationnement habituel ;
- Vérifier les garanties complémentaires réellement utiles ;
- Examiner les franchises, exclusions et plafonds d’indemnisation ;
- Prendre en compte la fréquence et la nature des trajets effectués.
Enfin, comparer les différentes possibilités de couverture permettrait de vérifier que le contrat choisi correspond bien aux caractéristiques du scooter et à son utilisation quotidienne. L’objectif est de trouver un niveau de protection cohérent, sans souscrire des garanties qui ne répondraient pas réellement aux besoins du conducteur.