En bref
Assurance tous risques sur une 125 de 2009 : pourquoi le calcul amorti fait souvent pencher vers le refus ?
La question revient tout le temps dans les ateliers et sur les parkings : faut-il vraiment une assurance tous risques pour une petite cylindrée qui a déjà bien vécu, comme une moto 2009 en 125 cm³ ? À première vue, la tentation est forte de tout couvrir, pour dormir tranquille. Pourtant, dès qu’on fait un vrai calcul amorti, le verdict est souvent brutal : la prime d’assurance empile les euros pendant que la valeur du deux-roues fond doucement.
La logique d’amortissement est simple. D’un côté, il y a la valeur de ta 125 aujourd’hui, basée sur la cote de l’occasion, l’état, le kilométrage et l’historique. De l’autre, il y a le total de ce que tu vas verser en cotisations supplémentaires en choisissant un contrat tous risques plutôt qu’une assurance 125 au tiers bien choisie. Une fois mis noir sur blanc, ce différentiel correspond souvent à plusieurs centaines d’euros sur quelques années, alors même que l’indemnisation potentielle en cas de gros sinistre sera limitée.
Sur un modèle de plus de quinze ans, une chute sévère finit vite en « économiquement irréparable » pour l’assureur. Même sans inventer de chiffres, n’importe quel devis montre que la marge entre ce que tu paies et ce que tu peux espérer récupérer se réduit à vue d’œil avec les années. Autrement dit, la compagnie encaisse des primes pleines, là où toi tu récupères une valeur vétuste en cas de casse lourde. C’est cette dissymétrie qui pousse beaucoup de motards urbains à assumer un refus assurance tous risques une fois la machine largement amortie.
Autre élément rarement expliqué clairement : le poids de la franchise. Sur les contrats les plus abordables, le montant à ta charge après un accident responsable peut représenter une vraie part de la valeur de la 125. Payer une franchise salée pour faire réparer une machine déjà âgée n’a rien d’évident financièrement. Beaucoup préfèrent alors accepter le risque de financer eux-mêmes une réparation légère, surtout si le carénage est déjà marqué par la vie.
Le quotidien des villes renforce encore ce raisonnement. Entre les stationnements parfois serrés, les frottements avec des voitures distraites et les petits chocs sans victime, la 125 de 2009 vit une existence rude mais prévisible. Dans ce contexte, miser sur une économie assurance en allégeant la couverture peut permettre de garder du budget pour des postes plus utiles : pneus de qualité, bon antivol, révision sérieuse avant l’hiver. Le vrai gain, il est souvent là, pas dans la surprotection contractuelle.
La montée du coût de la vie et des loyers pèse aussi dans la balance. Pour beaucoup de conducteurs, quelques dizaines d’euros par mois de différence entre deux formules d’assurance, ce n’est pas anodin. Ce delta peut servir à entretenir mieux la moto, à investir dans un tracker GPS discret ou à améliorer l’équipement de protection. Autant de choix concrets qui, au final, limitent les vrais risques moto bien plus efficacement qu’une option supplémentaire sur le contrat.
Au bout du compte, la question centrale n’est pas « tous risques ou pas ? », mais « pour quel service réel sur une machine déjà vieille ? ». Et c’est là que le calcul amorti, posé calmement, raconte souvent une histoire très différente du discours commercial rassurant.
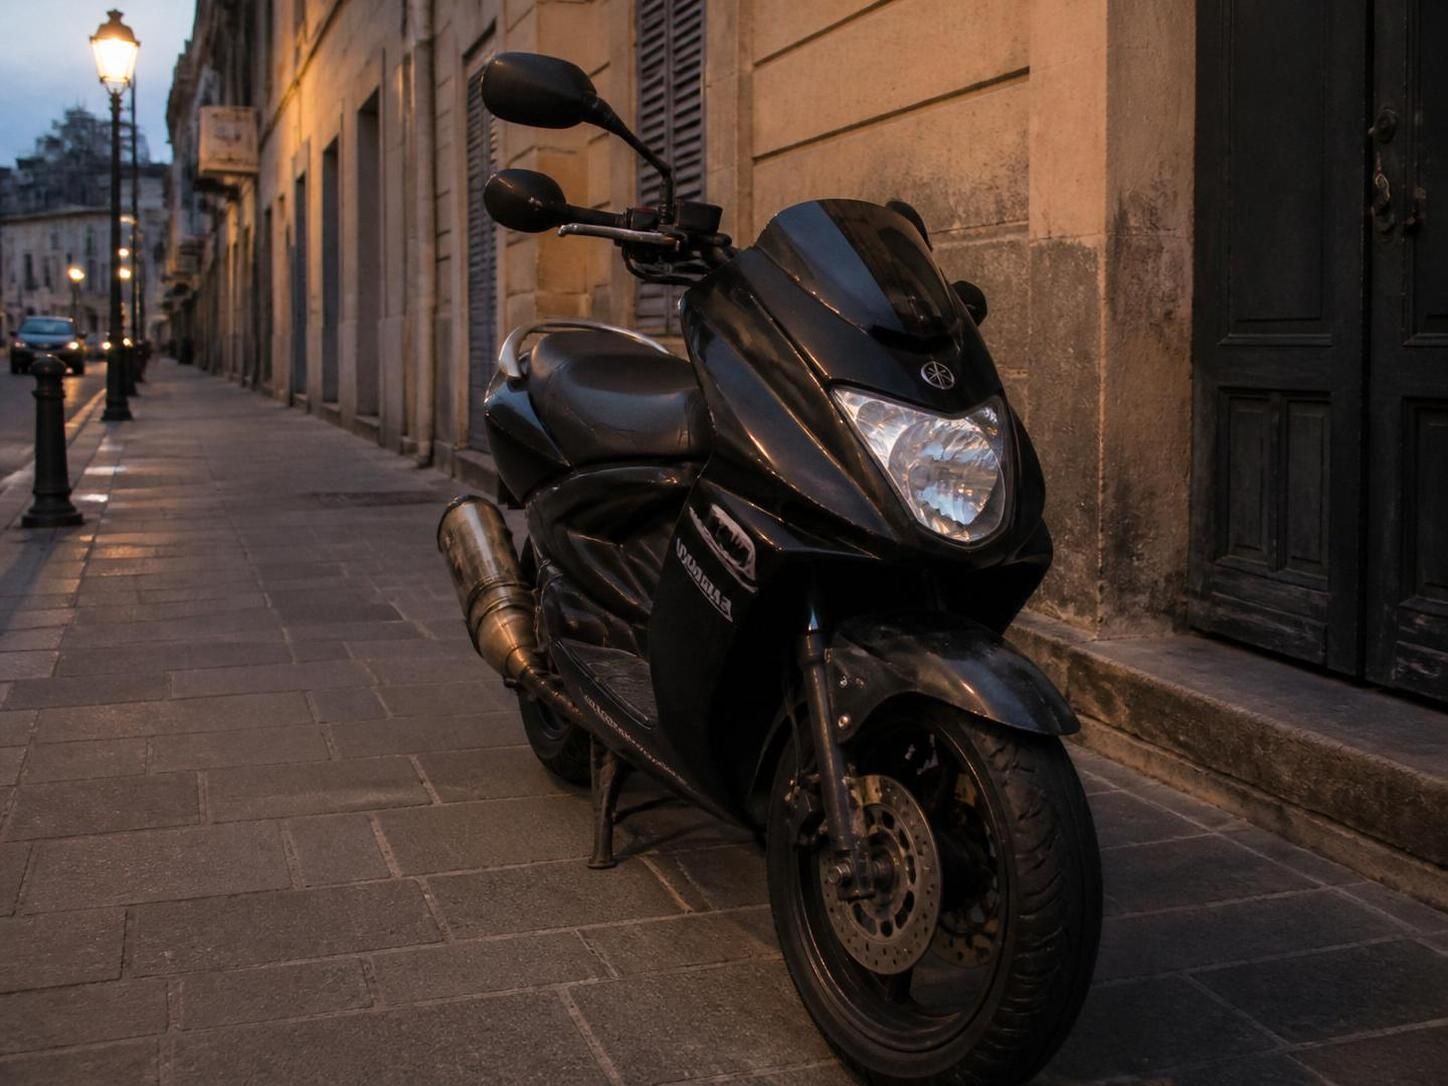
Comment se calcule vraiment la prime d’assurance d’une 125 de 2009, et pourquoi ça change tout ?
La plupart des conducteurs imaginent la prime d’assurance comme un chiffre tombé du ciel par un algorithme mystérieux. En réalité, pour une assurance 125, plusieurs paramètres très concrets entrent en jeu, surtout sur une moto 2009. Comprendre cette mécanique aide énormément à décider si une assurance tous risques garde un minimum de cohérence économique.
Premier élément : la valeur de la moto. Sur une 125 ancienne, la cote est souvent modeste, même si l’engin roule parfaitement. L’assureur, lui, raisonne en « valeur maximale à indemniser » en cas de sinistre total. Plus cette valeur est basse, plus l’écart entre ce plafond théorique et le montant des cotisations annuelles devient flagrant. Quand ce plafond approche du prix d’un bon jeu de pneus ou d’un casque haut de gamme, la pertinence d’une formule très large se discute.
Deuxième paramètre : ton profil et ton usage. Une 125 utilisée quotidiennement en ville, avec du stationnement extérieur, va être tarifée différemment d’une moto qui dort dans un garage fermé en zone calme. Là encore, le coût assurance en tous risques peut grimper, alors même que la machine n’est plus toute jeune. Les zones urbaines denses, avec leurs stationnements serrés, leurs fourrières actives et leurs angles morts de bus et camions, poussent les assureurs à se protéger, et donc à facturer plus.
Troisième levier : les garanties choisies. Sur un contrat, chaque option rajoute une couche de prix. Quand tu passes d’un tiers simple à un tous risques sur une 125 de plus de dix ans, tu paies des protections haut de gamme pour un bien qui ne l’est plus vraiment financièrement. Les protections restent légitimes en cas d’accident corporel, mais c’est la partie « dommages à la moto » qui coûte cher en proportion de ce qu’elle peut encore rapporter.
Pour y voir clair, rien ne vaut une mise à plat chiffrée. Même sans donner de montants précis, le principe reste le même : comparer le surcoût annuel de la formule complète avec la valeur probable de la moto et le niveau d’indemnisation en cas de sinistre. Ce rapport met souvent en lumière l’intérêt d’une comparaison assurance plus large, incluant le tiers étendu, plutôt que de foncer les yeux fermés vers le haut de gamme.
| Type de contrat | Ce que ça couvre sur une 125 de 2009 | Impact sur le calcul amorti |
|---|---|---|
| Tiers simple | Responsabilité civile uniquement, pas de prise en charge des dégâts sur ta moto | Prime basse, risque financier plus élevé en cas de casse mais amortissement très favorable |
| Tiers + vol/incendie | Responsabilité civile + vol + incendie, parfois bris de glace ou événements climatiques | Surcoût modéré, souvent bon compromis sur une moto 2009 qui dort dehors |
| Tous risques | Ajout des dommages tous accidents à ta moto, même responsable | Prime élevée, parfois proche de la valeur annuelle amortie de la moto, calcul amorti rarement avantageux |
Ce simple tableau montre comment une formule peut sembler rassurante sans être rationnelle. Quand le surcoût sur quelques années se rapproche de la valeur marchande de la machine, le refus assurance tous risques devient une décision parfaitement logique. Plutôt que de tout déléguer à la compagnie, beaucoup préfèrent mettre de côté une enveloppe de secours, façon auto-assurance, pour gérer eux-mêmes une éventuelle réparation.
Pour ne pas se tromper, un réflexe efficace consiste à demander plusieurs devis en ligne, notamment via un simulateur d’assurance moto urbaine. En quelques minutes, tu visualises les écarts de prix entre niveaux de couverture. Une fois ce panorama devant les yeux, la question « tous risques ou pas ? » devient un problème d’arbitrage simple, pas une décision prise au feeling.
Au final, comprendre comment est construit le tarif, c’est reprendre la main. Et quand la moto a quinze ans ou plus, ce recul fait souvent basculer la décision vers une couverture plus sobre, mais mieux alignée sur la réalité.
Quels risques moto garder en tête quand on roule en 125 ancienne, et lesquels sont vraiment assurables ?
Refuser une assurance tous risques sur une 125 de 2009 ne veut pas dire ignorer les dangers. La circulation reste dense, les conducteurs distraits, et une petite cylindrée surprend rarement un automobiliste absorbé par son téléphone. La vraie question devient alors : quels risques moto ont un sens à transférer à l’assureur, et lesquels peuvent être gérés autrement, par la prévention ou l’acceptation d’un reste à charge ?
Les dommages corporels restent, pour la majorité des motards, la priorité absolue. Peu importe l’âge de la moto, protéger le pilote et les éventuels passagers n’est pas négociable. C’est là que certaines garanties, comme la protection du conducteur, méritent d’être regardées de près, même si on se contente par ailleurs d’un contrat au tiers. L’objectif est clair : s’assurer qu’un accident sérieux ne se transforme pas en gouffre financier personnel.
Pour les dégâts matériels, la hiérarchie des peurs change avec l’expérience. Sur une 125 ancienne, le moteur est souvent robuste, et les chutes les plus fréquentes touchent surtout le carénage, les leviers, les rétros. Tout ce qui se remplace à coût raisonnable avec un peu de temps, quelques outils et, parfois, une bonne vidéo tutorielle. Plutôt que de surpayer une garantie dommages, beaucoup choisissent de renforcer leur autonomie mécanique et leur budget pièces.
Le vol, en revanche, reste un sujet brûlant, surtout dans certaines grandes villes. Une 125 de 2009 n’a peut-être plus une grande valeur sur le papier, mais elle garde un intérêt réel pour les voleurs : facile à forcer, pratique à démonter, revendue en pièces ou utilisée pour des trajets discrets. C’est là que les arbitrages deviennent délicats. Entre une option vol qui renchérit la prime d’assurance et des solutions physiques (antivols en U, chaîne, point fixe) ou électroniques (balise GPS), chacun doit évaluer son environnement et son budget.
Les retours d’expérience sur le terrain montrent qu’un bon antivol fixé à un point solide décourage déjà une grande partie des tentatives opportunistes. Les dossiers de type antivols cassés dans la rue racontent bien la réalité : un voleur motivé s’acharne, mais il cherche toujours la moto la plus facile à emporter. Rendre la tienne compliquée à embarquer est parfois plus efficace qu’une garantie mal expliquée sur un contrat.
Enfin, certains risques sont davantage liés à l’environnement urbain qu’à la moto elle-même. Un scooter ou une 125 envoyée en fourrière dans un arrondissement très contrôlé peut coûter cher en récupération, comme le montrent les cas fréquents de mise en fourrière dans les quartiers denses. Ce type de mésaventure n’est pas couvert par un tous risques classique. D’où l’importance de ne pas surestimer ce que l’assurance peut réellement prendre en charge.
La leçon, ici, est simple : tous les risques ne sont pas assurables de façon rentable, surtout sur un véhicule ancien. Mieux vaut identifier ceux qui méritent vraiment une garantie payante, et gérer les autres par des gestes du quotidien et du bon sens mécanique.
Comment optimiser son assurance 125 sans tous risques : routines, astuces et exemples concrets ?
Une fois acté que l’assurance tous risques n’est pas la solution la plus cohérente pour une 125 de 2009, la question suivante arrive naturellement : comment rester bien couvert sans exploser le budget ? L’idée n’est pas de rouler à poil, mais de bâtir une protection intelligente, en assumant une part de risque calculé.
Un bon point de départ consiste à choisir une formule au tiers solide, avec quelques options ciblées. La responsabilité civile reste la base légale incontournable, mais tu peux y ajouter des briques utiles : assistance en cas de panne, garantie vol si ton quartier est exposé, éventuellement incendie selon le lieu de stationnement. Cette architecture modulable permet d’équilibrer économie assurance et sérénité au quotidien.
Pour éviter les mauvaises surprises, un réflexe simple est de noter noir sur blanc trois éléments avant de signer : la franchise, les exclusions, le plafond d’indemnisation. Sur une moto 2009, ces trois lignes pèsent davantage que le reste. Si la franchise dépasse ce que tu serais prêt à sortir de ta poche pour réparer une chute classique, la garantie ne joue presque plus son rôle. Autant économiser cette option et mettre le montant correspondant dans une cagnotte personnelle.
Au-delà du contrat, il existe des routines très concrètes qui limitent les sinistres et donc les dépenses indirectes. En voici quelques-unes à intégrer dans ton quotidien.
- Prendre systématiquement une photo de la moto à son emplacement de stationnement, surtout dans les rues animées.
- Utiliser toujours le même emplacement quand c’est possible, pour repérer rapidement un choc anormal ou un déplacement suspect.
- Vérifier régulièrement le niveau d’huile, l’état des pneus et des freins pour prévenir les pannes évitables.
- Noter dans un carnet (ou une appli) les entretiens et pièces changées, utile en cas d’expertise après sinistre.
- Éviter les zones denses en stationnement sauvage qui attirent autant les fourrières que les accrochages.
Ces habitudes ne remplacent pas une garantie, mais elles réduisent la probabilité même du sinistre, ce qui, à l’échelle de plusieurs années, vaut bien une option en moins sur le contrat. Elles s’inscrivent d’ailleurs dans une logique plus large d’autonomie du motard, qui sait où en est sa machine et garde la main sur son budget.
Pour ceux qui envisagent de changer d’assureur, il peut être utile de se pencher sur les démarches et les frais annexes, comme le détaille un article très clair sur le coût du changement d’assureur moto. Là encore, l’objectif n’est pas de courir vers l’offre la moins chère, mais de trouver un équilibre durable entre prix, garanties et qualité du service en cas de coup dur.
En combinant ces routines de terrain avec un contrat recentré sur l’essentiel, la protection reste réelle, même sans tous risques. Et surtout, l’argent économisé chaque année peut être investi dans ce qui compte vraiment pour rouler longtemps : entretien, équipement, formation. Une assurance bien pensée, c’est aussi un moteur qui tourne rond et un cerveau qui reste alerte.
À partir de quand refuser l’assurance tous risques sur une 125 ancienne devient-il du simple bon sens financier ?
Le moment où une assurance tous risques cesse d’être pertinente sur une 125 de 2009 n’est pas une date magique. C’est un croisement de courbes : celle de la valeur résiduelle de la moto et celle du cumul des primes. Tant que la première domine nettement la seconde, la formule la plus large garde une certaine cohérence. Quand la courbe des cotisations rejoint, puis dépasse la valeur réelle de la machine, la rationalité bascule.
Dans la pratique, ce basculement arrive souvent après plusieurs années sans sinistre majeur. L’assureur a encaissé des primes pleines pour une moto vieillissante, et le conducteur se rend compte qu’en cas de gros carton, l’indemnisation ne couvrira qu’une fraction du prix d’une machine récente de remplacement. Le raisonnement devient alors le suivant : mieux vaut réduire la couverture, économiser chaque année sur la prime d’assurance, et mettre ces économies de côté pour préparer un futur achat ou une éventuelle réparation lourde.
Ce tournant est particulièrement visible quand on compare les différentes formules entre elles. Une vraie comparaison assurance, avec les trois grandes familles (tiers, tiers + options, tous risques), met noir sur blanc ce que tu paies en plus pour chaque niveau de protection. En face, il suffit de placer une estimation honnête de la valeur de ta moto 2009, basée sur les annonces et l’état réel de ta machine, pour voir si l’effort consenti a encore du sens.
Les conducteurs qui roulent peu chaque année voient ce basculement arriver encore plus tôt. Une moto qui sort seulement le week-end ou pour quelques balades estivales s’use moins vite et s’expose moins aux aléas urbains. Dans ce cas, garder une couverture tous risques n’est souvent qu’une habitude rassurante, pas un besoin objectif. Le coût assurance devient déconnecté de l’usage réel.
À l’inverse, certains profils restent attachés au tous risques plus longtemps : ceux qui n’ont aucune envie de bricoler, qui détestent comparer les garages, ou qui préfèrent transformer tout aléa matériel en dossier d’indemnisation. Ce choix se respecte, mais il faut le faire en ayant conscience du prix réel de ce confort. Une fois cette lucidité acquise, chacun peut décider où placer le curseur.
Le point clef reste le même pour tout le monde : le refus d’un tous risques sur véhicule ancien n’est pas un pari inconscient, c’est souvent une décision mûrie, étayée par les chiffres et par l’observation de son propre usage. Quand la tête, le portefeuille et le vécu sur la route vont dans la même direction, la réponse s’impose naturellement.
À partir de là, le mot-clé n’est plus « protection maximale », mais « adéquation ». Une assurance qui colle à la vraie vie de la moto, ni plus, ni moins. Bon, maintenant tu as les cartes en main pour faire ce tri toi-même.
Une assurance tous risques est-elle utile pour une 125 de plus de 15 ans ?
Pour une 125 ancienne, la valeur assurée est souvent faible par rapport au montant cumulé des primes tous risques. La garantie dommages peut coûter cher alors que l’indemnisation, limitée par la cote et la vétusté, reste modeste. Dans beaucoup de cas, une formule au tiers bien choisie avec quelques options ciblées suffit largement, surtout si la moto est déjà largement amortie.
Comment savoir si ma prime d’assurance est trop élevée par rapport à ma moto 2009 ?
Il suffit de comparer la valeur actuelle de ta moto, en regardant les annonces pour un modèle équivalent, avec ce que tu paies chaque année en assurance. Si le surcoût entre un tiers et un tous risques représente une grosse part de la valeur de la 125, le calcul amorti n’est probablement plus en ta faveur. Dans ce cas, demander plusieurs devis sur des formules plus simples aide à y voir clair.
Le vol d’une 125 ancienne justifie-t-il de rester en tous risques ?
Le vol reste un risque réel, même pour une 125 datée. Mais la garantie vol peut souvent être souscrite sur une formule intermédiaire, sans aller jusqu’au tous risques complet. Avant de payer une prime élevée, il vaut mieux renforcer la protection physique de la moto (antivols, point fixe, stationnement réfléchi) et éventuellement ajouter un tracker GPS pour augmenter les chances de la retrouver.
Quels documents sont nécessaires pour adapter ou changer mon assurance 125 ?
En général, l’assureur demande la carte grise, le permis adapté, un relevé d’informations et un RIB. Certaines compagnies peuvent aussi demander des photos de la moto. Pour un point complet sur les pièces à fournir et les démarches, tu peux consulter un guide dédié sur les documents pour souscrire une assurance moto avant de modifier ton contrat.
Peut-on économiser sans sacrifier la sécurité en réduisant sa couverture ?
Oui, en recentrant le contrat sur les garanties réellement utiles (responsabilité civile solide, bonne protection du conducteur, éventuellement assistance) et en compensant le reste par un entretien sérieux, un équipement de qualité et quelques routines de prudence au quotidien. L’objectif n’est pas de rouler sans filet, mais de payer pour ce qui protège vraiment ta santé et ton budget, sans surpayer des options peu adaptées à une moto ancienne.